


- Маржинальность: простое определение и формула расчёта
- Маржа и наценка: вечная путаница и как она убивает ценообразование
- Три рычага увеличения маржинальности
- 1. Себестоимость
- 2. Продуктовый микс
- 3. Дисциплина скидок
- Как внедрить контроль маржи в управленческую отчётность (ОПиУ)
- Частые вопросы о маржинальности
- Что такое маржинальность и чем она отличается от рентабельности?
- Какая маржинальность считается нормальной?
- Как быстро увеличить маржинальность без потери оборота?
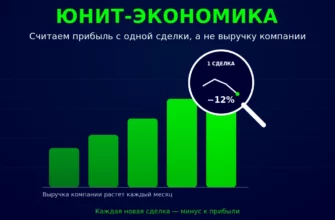
Розничная сеть за полгода нарастила оборот с 10 до 20 млн рублей в месяц. Валовая прибыль на бумаге тоже выросла — с 4 до 4,4 млн. Но постоянные расходы на масштабирование (склад, логистика, штат) поднялись с 2,5 до 4,2 млн, и операционная прибыль обвалилась с 1,5 млн рублей до 200 тысяч. Причина — маржинальность упала с 40% до 22%, пока отдел продаж закрывал план низкомаржинальными позициями и скидками. Ниже разберём, что такое маржинальность бизнеса, дадим формулу расчёта, разберём путаницу между маржой и наценкой и три рычага, которые возвращают марже управляемость.
Маржинальность: простое определение и формула расчёта
Маржинальность — это доля прибыли в выручке. Она показывает, сколько копеек прибыли остаётся с каждого рубля продаж после вычета прямых затрат на продукт или услугу. Ниже — как посчитать маржинальность по одной сделке и по всей компании: формула в обоих случаях одна и та же.
Формула маржи:
Маржинальность = (Выручка − себестоимость) / Выручка × 100%
Пример. Компания продаёт партию товара за 150 000 рублей. Себестоимость партии — 100 000 рублей.
- Валовая прибыль: 150 000 − 100 000 = 50 000 рублей
- Маржинальность: 50 000 / 150 000 × 100% = 33,3%
Каждый рубль выручки приносит 33 копейки прибыли до вычета аренды, зарплат и других постоянных расходов. Это первая цифра, которую нужно знать по каждому продукту, каналу продаж и клиенту — иначе управленческая отчётность превращается в набор цифр без причинно-следственных связей. Разобраться, как считать прибыль по каждому направлению отдельно, помогает системный подход к учёту прибыли.
Для руководителя без финансового образования смысл в одном: рост выручки почти ничего не говорит о деньгах, которые останутся в кармане после всех расходов. Кейс из начала статьи — прямая иллюстрация: оборот вырос в 2 раза, а валовая прибыль — только на 10%, потому что весь прирост продаж прошёл по сниженной марже. Без ежемесячного, а лучше еженедельного расчёта маржинальности по продуктам этот разрыв замечают только тогда, когда на счёте не хватает денег на зарплату.
Маржа и наценка: вечная путаница и как она убивает ценообразование
Разбираться в отличии маржи от наценки должен каждый, кто устанавливает цены, считает план продаж в наценке или согласовывает скидки, — цена ошибки видна в цифрах ниже. Маржу и наценку путают, потому что обе формулы работают с одними и теми же числами, но делят на разные знаменатели.
Наценка = (Выручка − Себестоимость) / Себестоимость × 100%
На примере той же партии: 50 000 / 100 000 × 100% = 50%.
| Показатель | База расчёта | Значение |
|---|---|---|
| Маржинальность | от выручки (150 000) | 33,3% |
| Наценка | от себестоимости (100 000) | 50% |
Разница в 16,7 процентных пункта на одних и тех же деньгах — не ошибка округления, а разные знаменатели. РОП, который ставит менеджерам план «накинуть наценку 50%», получает маржинальность 33%, а не 50%, как ему кажется. Если он воспринимает 50% как запас прочности и разрешает скидку 20%, компания уходит в минус быстрее, чем кто-либо успевает это заметить в отчёте по выручке.
Посчитаем: скидка 15% от цены 150 000 рублей даёт новую цену 127 500 рублей. Маржинальность падает до (127 500 − 100 000) / 127 500 × 100% = 21,6%. Скидка 25% — цена 112 500 рублей, маржинальность 11,1%. Скидка 33% — цена 100 500 рублей, маржинальность около нуля. При базовой марже 33% скидка в те же 33% от цены обнуляет всю прибыль с продажи. Это и произошло в кейсе из начала статьи: отдел продаж закрывал рост оборота скидками и низкомаржинальными позициями, не отслеживая, как каждая скидка режет маржинальность.
Путаница чаще всего рождается в прайс-листе: закупщик и поставщик исторически говорят на языке наценки («накинули 50% и продали»), а собственнику для решений про прибыль и кассовые разрывы нужна маржинальность. Если в Excel-таблице отдела продаж заложена формула наценки, а руководитель читает цифру как маржинальность, реальная маржа систематически завышается на 10–20 процентных пунктов — и решения о скидках, зарплатах с продаж и допустимом демпинге принимаются на неверных данных.
Три рычага увеличения маржинальности
Поднять цену — не единственный и часто не главный рычаг: рынок и конкуренты ограничивают его сильнее, чем кажется собственнику изнутри компании. Устойчивый результат дают три направления, которые не требуют разговора с клиентом о повышении цены и работают параллельно.
1. Себестоимость
Пересмотр условий с топ-3 поставщиками, замена части сырья или комплектующих на аналоги без потери качества, снижение брака и возвратов, оптимизация логистики. Пример: снижение себестоимости с 100 000 до 95 000 рублей при той же цене 150 000 рублей поднимает маржинальность с 33,3% до 36,7% — на 3,4 п.п. без единого разговора с клиентом о цене.
2. Продуктовый микс
ABC-анализ по марже, а не только по выручке, часто показывает: 20–30% позиций дают 60–70% валовой прибыли, а остальные едва окупают себестоимость хранения. Смещение фокуса продаж, полки и рекламного бюджета в сторону высокомаржинальных позиций поднимает среднюю маржинальность без роста оборота.
Пример на цифрах. Выручка 20 млн рублей делится на две группы: товары с маржой 20% дают 12 млн выручки, товары с маржой 45% — 8 млн. Средневзвешенная маржинальность: (12 млн × 20% + 8 млн × 45%) / 20 млн = 30%. Если сместить 2 млн выручки из первой группы во вторую, не меняя общий оборот, маржинальность вырастает до 32,5% — плюс 2,5 п.п. без единого нового клиента и без переговоров о цене.
3. Дисциплина скидок
Большинство утечек маржи происходит не в закупке, а в отделе продаж — через ручные скидки, бонусы «для своих» и гибкие условия по звонку. Если менеджеры в среднем закрывают сделки со скидкой 10% от прайса при базовой марже 33,3%, фактическая маржинальность падает до 25,9% — компания теряет 7,4 п.п. на каждой продаже, даже не замечая этого в отчёте о выручке.
Внедрение матрицы скидок с уровнями согласования (менеджер — РОП — собственник) и запрет скидок «до выяснения себестоимости» закрывают эту дыру за 2–4 недели без потери в объёме продаж.
Как внедрить контроль маржи в управленческую отчётность (ОПиУ)
Отчёт о прибылях и убытках (ОПиУ, P&L) устроен просто: выручка минус переменные затраты — валовая прибыль (маржа) минус постоянные затраты — операционная прибыль. Проблема большинства компаний не в отсутствии ОПиУ, а в том, что маржинальность в нём видна только по компании в целом, раз в квартал, постфактум.
Рабочая схема контроля:
- Считать маржинальность еженедельно, а не раз в месяц — задержка в 4 недели не позволяет вовремя остановить демпинг.
- Разбивать ОПиУ по продуктовым линиям, каналам продаж и, если бизнес проектный, по клиентам — общая цифра по компании маскирует падение в конкретном сегменте.
- Выносить маржинальность в отдельную строку рядом с выручкой в еженедельной сводке — не как расчётный показатель в примечании, а как метрику, которую видит весь управленческий состав.
- Закрепить ответственного за динамику маржи — финансового директора или собственника, а не только за оборот, чтобы рост продаж не оценивался в отрыве от их цены для компании.
- Сверять ОПиУ с движением денег (ДДС): растущий оборот при падающей марже почти всегда проедает оборотный капитал раньше, чем это станет видно в прибыли.
Именно разрыв между ОПиУ и ДДС создал кассовый разрыв в кейсе из начала статьи: прибыль на бумаге ещё была, а деньги уже закончились, потому что выросшая дебиторка и склад съели оборотные средства. Подробный разбор того, куда утекают деньги при таком сценарии, — в материале про финансовые дыры между ОПиУ и ДДС. Базовые принципы управленческого учёта, на которых строится такой контроль, разобраны в разделе управленческий учёт для собственника.
Если картина по марже сейчас складывается из ощущений, а не из цифр по каждому продукту и клиенту, быстрее всего это выправляет внешний взгляд на отчётность. На аудите бизнеса разбирают ОПиУ и ДДС компании, находят конкретные точки утечки маржи и считают, сколько денег на этом теряется в месяц.
Маржинальность — не только зона ответственности финансового директора. РОП, который распоряжается скидками, и операционный директор, который выбирает поставщиков и формирует продуктовый микс, управляют маржой каждый день, часто не осознавая этого напрямую. Включение маржинальности в ежедневные и еженедельные метрики именно этих ролей — не только в квартальный отчёт для собственника — отличает компании, которые растут без кассовых разрывов, от тех, что удваивают оборот и теряют деньги.
Частые вопросы о маржинальности
Что такое маржинальность и чем она отличается от рентабельности?
Маржинальность считается от выручки и показывает долю валовой прибыли в продажах одного продукта, партии или направления. Рентабельность — более широкое понятие: рентабельность продаж считается по чистой прибыли после всех расходов, есть также рентабельность активов и рентабельность капитала. Маржинальность отвечает на вопрос «сколько зарабатывает конкретная сделка или продукт», рентабельность — «сколько зарабатывает бизнес или актив в целом за период».
Какая маржинальность считается нормальной?
Единой нормы нет — она зависит от отрасли. В рознице и дистрибуции типичный диапазон 15–25%, в производстве — 20–35%, в услугах и IT — 40–70% и выше. Ориентир для конкретной компании — не среднеотраслевая цифра, а собственная динамика: маржинальность год к году, план к факту и сравнение продуктовых линий между собой.
Как быстро увеличить маржинальность без потери оборота?
Первый эффект дают три шага: убрать из активных продаж хронически низкомаржинальные позиции, ввести матрицу согласования скидок вместо ручного решения менеджера и пересмотреть условия с 2–3 крупнейшими поставщиками. При регулярном еженедельном контроле по ОПиУ эти меры дают заметный сдвиг маржинальности за 4–8 недель без потери оборота.


 Телеграм
 Макс
 Вконтакте