


Устали от целей вроде «Хочу миллион» или «куплю квартиру», которые так и остаются мечтами? Пора перейти от абстрактных хотелок к конкретному плану! Сегодня мы обсудим важную тему: как рассчитать свой идеальный доход и перестать ставить недостижимые цели.
А прямо сейчас назовите свою финансовую цель. Как она звучит? Покупка машины, квартиры, дома, крупная поездка или переезд? И мы понимаем, что для достижения финансовой цели нужна финансовая стабильность.
А теперь выразите эту финансовую цель в виде желаемого ежемесячного или ежегодного дохода. Ставки на крупные финансовые заработки или выигрыши” зачастую рискованны. Потому что:
- Проекты могут провалиться, и вместо 2 млн можно получить значительно меньше или ничего.
- Даже достигнув цели (купив машину или квартиру), вы не станете богаче. Разовый доход не гарантирует финансовой стабильности.
❗Ключ к настоящей финансовой свободе – это стабильный, предсказуемый ежемесячный доход, который систематически превышает ваши расходы. Начните фокусироваться на его росте уже сегодня
Контролируйте финансы
Итак, мы определили финансовую цель. Следующий шаг — научиться контролировать свои доходы и расходы.
Проблема в том, что у многих данные часто разбросаны. Одни ведут записи в файлах, другие довольствуются данными из приложений своих банков (Сбер, Альфа и др.). Ведь финансы большинства людей – это сложная экосистема: множество карт в разных банках, вклады, инвестиционные счета. Добавьте к этому диверсифицированные доходы: зарплату, дивиденды, доход от бизнеса, возвращенные займы.
Следить за всеми этими потоками через отдельные «окна» банковских приложений и уж тем более удерживать в голове нереально. Нужна консолидация. А именно собрать все данные в одно место. Например, в специальной программе CoinKeeper.
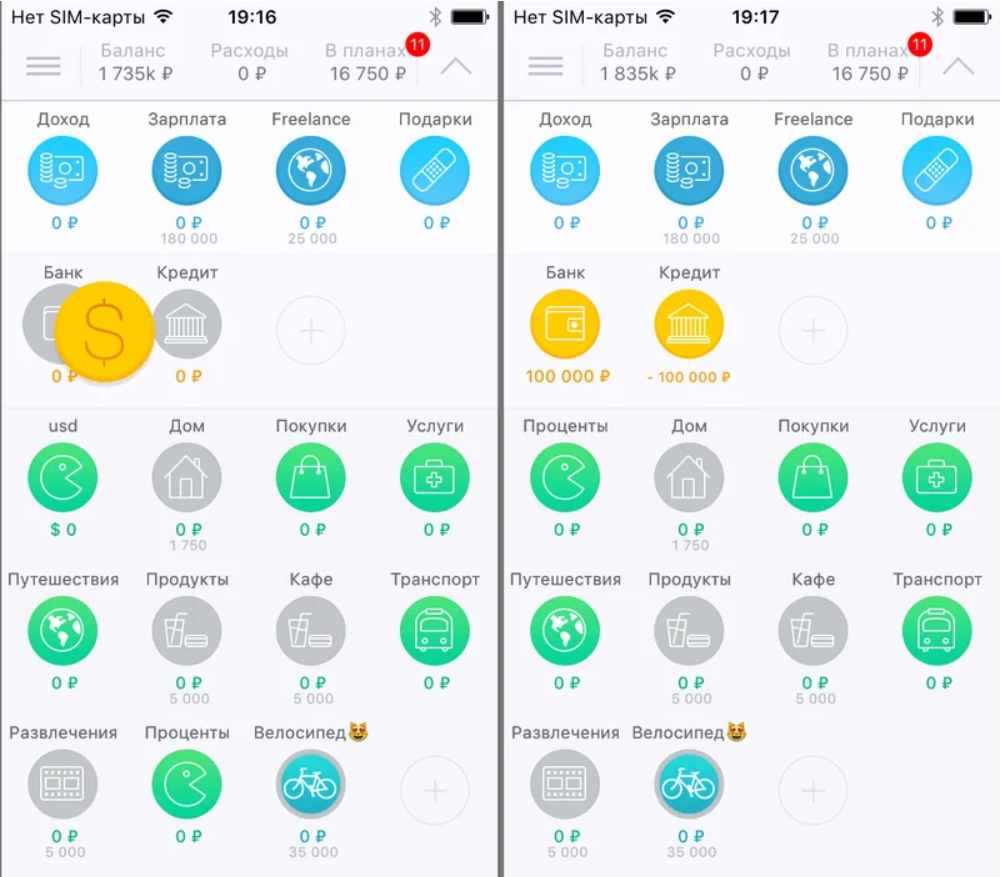
Преодолев проблему разрозненных данных (объединив счета из банков, брокерских платформ и других источников в одной системе учета), мы переходим к анализу и планированию.
Распределение доходов – обязательное условие финансовой устойчивости. Зарплата, дивиденды, фриланс, доход от аренды – каждый источник важен. Чтобы эффективно управлять этим потоком и понимать свои реальные возможности, необходимо:
- Категоризировать доходы и расходы: разделите все поступления и траты на понятные группы (еда, ЖКХ, транспорт, образование, инвестиции, отдых и т.д.).
- Определить базовый уровень и цели: анализируйте исторические расходы по категориям. Сколько уходило на продукты в прошлом году? Сколько вы хотите тратить сейчас? Сколько планируете откладывать на будущее?
- Планировать крупные покупки стратегически: не пытайтесь «выкроить» деньги на машину или ремонт из текущего месячного бюджета. Годовое (или многолетнее) планирование – ваш союзник. Пример: Цель: Автомобиль за 1.2 млн руб. через 3 года:
Действие: Создайте категорию "Накопления на авто". Разделите 1 200 000 руб. на 36 месяцев. Ежемесячная цель: 33 333 руб. Регулярно откладывайте эту сумму.
Альтернатива (кредит): Если готовы платить проценты ради скорости, рассчитайте ежемесячный платеж (включая проценты) и добавьте его в категорию "Обязательные платежи". Подумайте о досрочном погашении – это отдельная статья накоплений.
❗Категоризация превращает сырые данные в осмысленный бюджет. Долгосрочное планирование крупных статей превращает мечты в конкретные, достижимые финансовые шаги.
И еще один важный момент. Избегайте потребительских кредитов. Платить проценты за машину, технику или даже квартиру (если есть альтернатива накоплению) – значит сознательно переплачивать банку и обеднять себя. Зачем отдавать свои будущие деньги, если можно использовать уже работающий капитал?
Кредит возможен только для взрывного роста (бизнес). Единственное оправдание для долга – это вложение в масштабирование бизнеса с четким расчетом ROI (возврата на инвестиции). Пример: взять кредит на маркетинг, зная, что каждый вложенный рубль принесет 5 рублей дохода. Для личных «хотелок» этот инструмент неэффективен и ведет к финансовым потерям.
А сейчас перейдем к самому важно вопросу сегодняшней нашей темы: Как рассчитать свой идеальный доход для достижения финансовых целей.
Рассчитайте свой идеальный доход
Для расчета идеального дохода удобно использовать вот такой фреймворк (скачать его можно по ссылке):
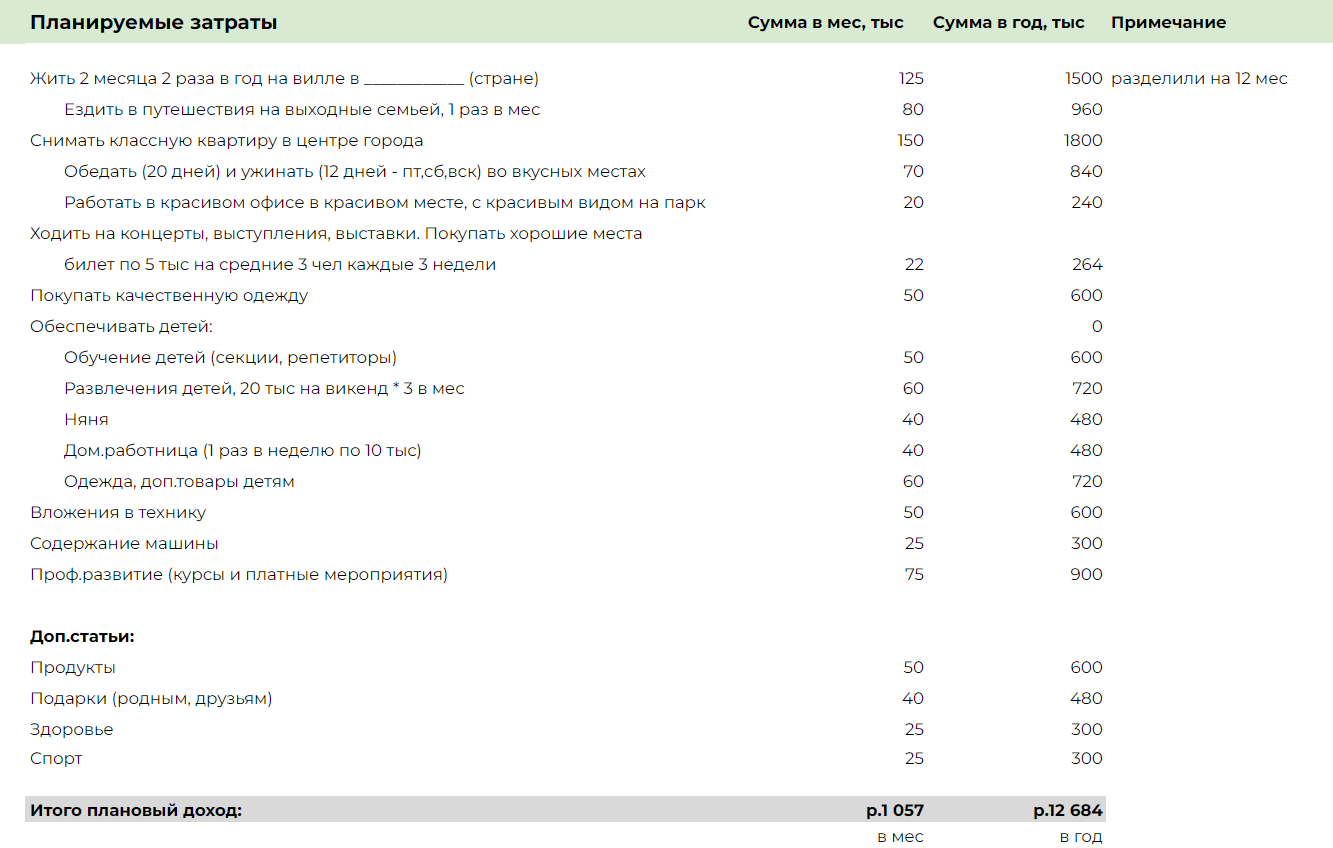
Статьи расходов и целей у всех различны, ваша задача в фреймворке: детально прописать годовые суммы по всем планируемым затратам – от обязательных платежей до финансовых целей-мечт.
Следующий шаг: Разделите каждую годовую цифру на 12. Это даст вам искомый показатель: сумму, которую вам нужно стабильно зарабатывать каждый месяц, чтобы жить комфортно и уверенно приближаться к своим мечтам.
Определите источники дохода
Следующий этап в вашем финансовом фреймворке – детализация источников дохода. Именно здесь лежит ключ к финансовой устойчивости: покрыть расходы – лишь часть задачи, главное – создать надежные потоки денег.
Для этого составьте полный перечень, включающий, во-первых, все действующие источники, то есть всё, что приносит деньги прямо сейчас. Во-вторых, проанализируйте потенциальные или целевые источники — те, которые вы планируете развить в будущем. Для каждого из таких источников следует задать реалистичный целевой показатель дохода (например, от 50 до 500 тыс. руб./мес.), который будет основан на вашей общей стратегии и тех ресурсах, что вы готовы выделить для его развития.
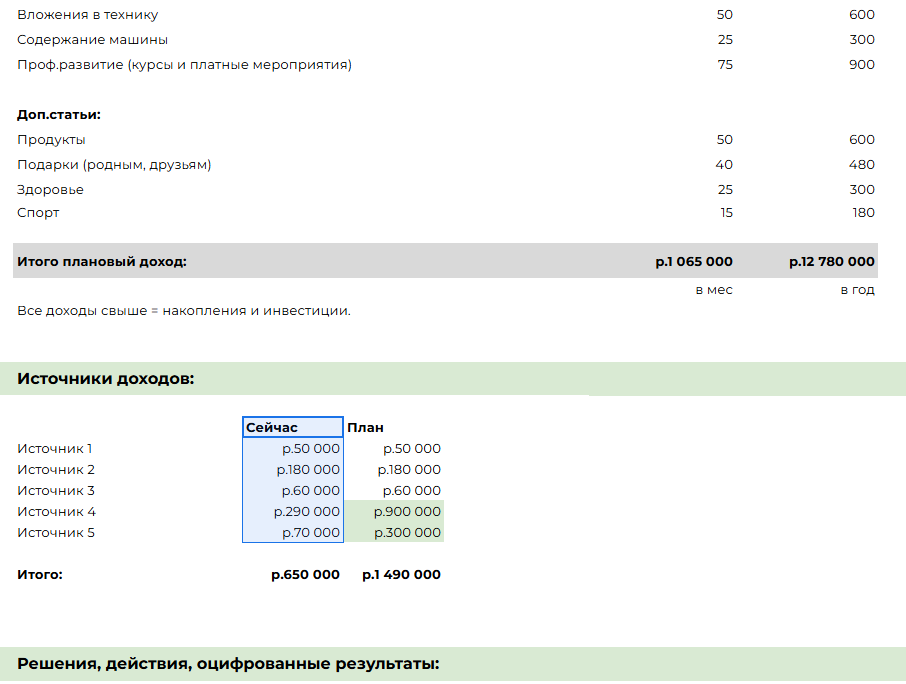
Когда ваш доход станет стабильно превышать расходы (например, доход 2 млн рублей при расходах 1 млн), это будет сигналом для эффективного управления капиталом.
Рекомендуемый путь:
- Консервативное накопление: Размещайте излишки на вкладах.
- Формирование инвестиционного пула: Когда сумма на вкладах достигает значительного и стабильного уровня (напр., 1-5 млн руб.), переходите к инвестициям.
- Диверсификация: Направляйте капитал на брокерский счет (фондовый рынок) или в альтернативные активы: доходная недвижимость, доли в бизнесе, бизнес-кредитование.
Финальный шаг: План действий и отслеживание результатов
Теперь самое важное: перевести планы в конкретные действия. Определите, что нужно сделать в ближайшее время, чтобы развить ваши источники дохода и обеспечить запланированные расходы.
Это могут быть такие задачи, как прохождение определенного курса к установленной дате, разработка фирменного стиля для личного бренда, создание сайта-портфолио, обновление резюме или кейсов. Вам следует составить собственный перечень из трех-пяти первоочередных шагов.
Пропишите эти шаги в том же фреймворке и установите систему отслеживания действий. Основой системы должен стать ежеквартальный ритм: регулярно, например раз в квартал, возвращайтесь к этому плану, копируйте шаблон и устанавливайте новые датированные цели вроде «01.01.2025: Запустить сайт».
А еще очень важно вести журнал прогресса в том же документе. В нем необходимо фиксировать, что удалось реализовать, что не сработало и почему, фактические затраты и доходы за период, а также все корректировки плана.
❗Этот документ – ваш навигатор. Он превращает абстрактные желания в оцифрованные результаты и системно ведет вас к росту дохода.
А в следующей статье... мы разберем конкретные техники преодоления ступора – тех моментов, когда силы на нуле, мотивация падает, а задача кажется неподъемной. До встречи!


 Телеграм
 Макс
 Вконтакте